根据《中华人民共和国增值税法实施条例》《境内单位代扣代缴自然人增值税管理办法》等相关规定,学校之前已发布了关于校外劳务需提供增值税发票的相关要求,并且明确了增值税与个人所得税是两个税种,劳务报酬个税仍按"劳务报酬所得"预扣预缴办法执行,增值税代扣与个税预扣两项并行、互不替代。因此,现就开具增值税发票的劳务费在“个人收入申报系统”如何填报,并计算个人所得税事项通知如下。
一、“个人收入申报系统”填报要求
(一)应纳税所得额的计算方式
发放的已开具增值税发票的劳务费,计算个人所得税时可以将已缴纳的增值税和各种附加税费从应发金额中扣除,计算应纳税所得额,并且根据应纳税所得额计算应缴个人所得税即:
应纳税所得额=应发金额(发票金额)-增值税-附加税费
(二)“个人收入申报系统”的填报
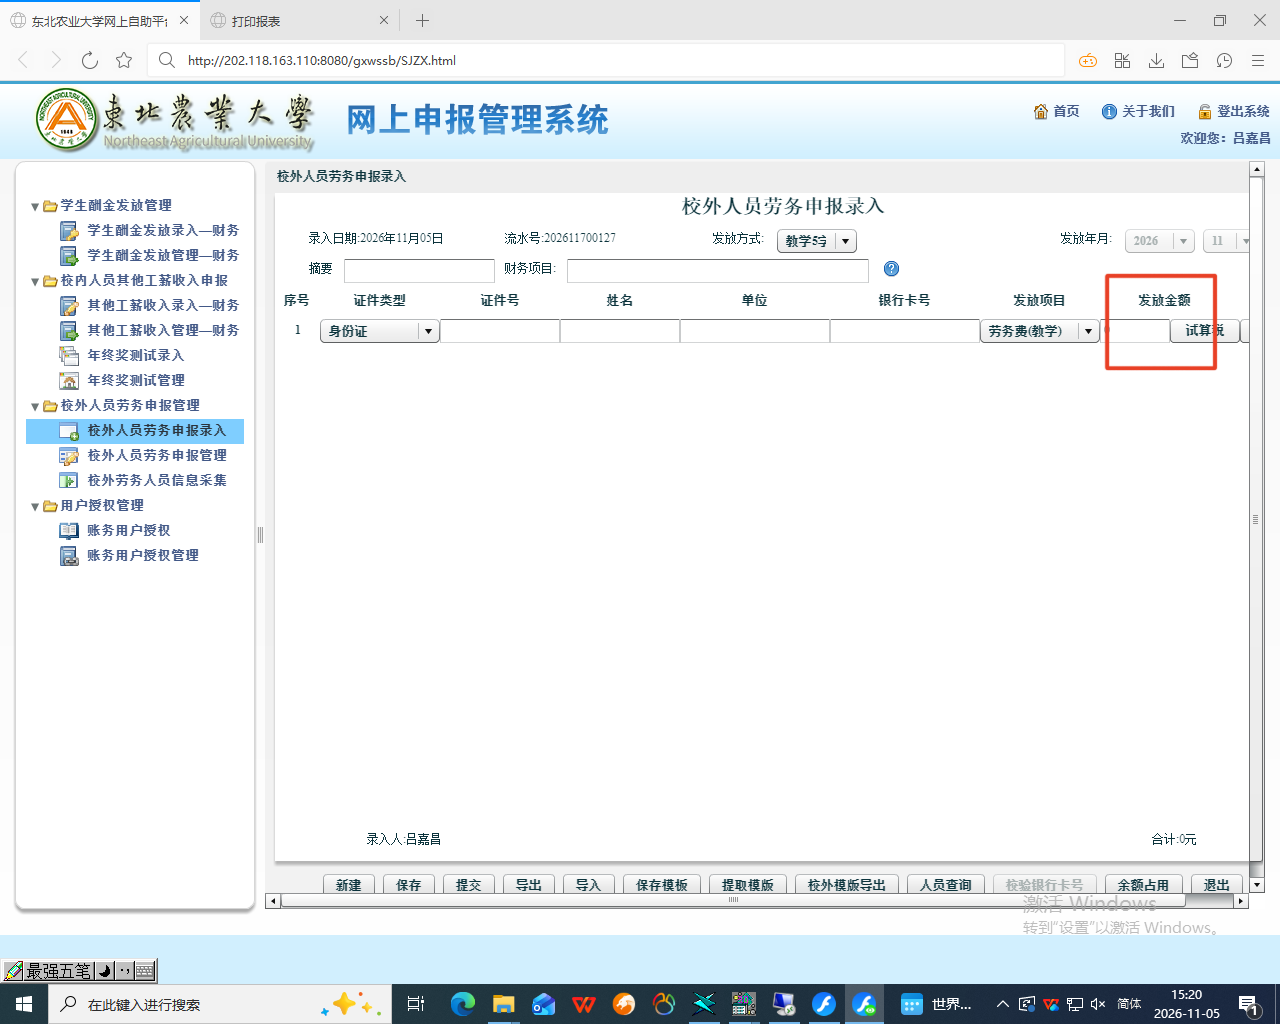
“应发金额”按“应纳税所得额填报”,即应发金额(发票金额)扣除增值税和附加税费后金额。
二、业务举例
某学院发放给校外专家一笔咨询费,发票(含税)总额2400元,应缴纳税费计算如下:
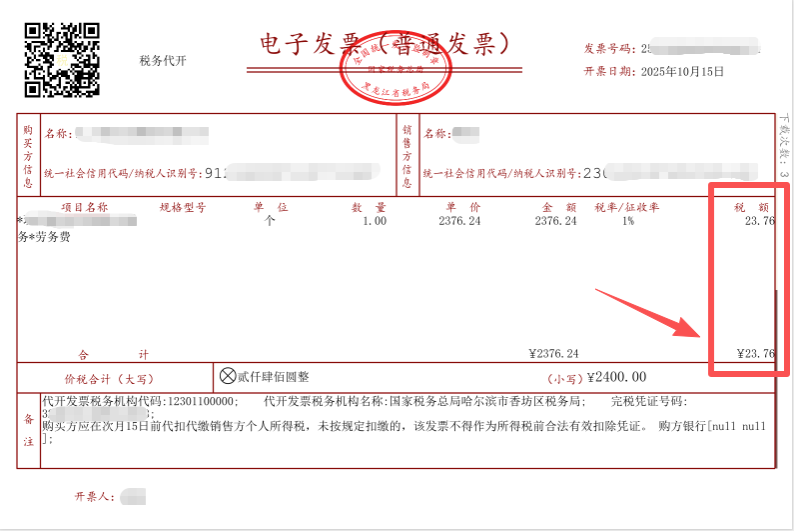
增值税发票票面“税额”为23.76
1.附加税费=23.76×7%×50%=0.83
2.应纳税所得额=2400-23.76-0.83=2375.41
在“个人收入申报系统”中“校外人员劳务申报录入”的“发放金额”处填报2375.41元。
各部门可使用“东北农业大学个税计算工具”输入“发票金额”和“增值税”后即可计算个人所得税应纳税所得额。
对于同一次发生的应税劳务应当按次开具发票(或在同一天开具发票)并缴纳增值税,凡是化整为零规避开具增值税发票带来的涉税风险由发票提供人负责。
三、报销时间
为保障老师校外劳务费报销需求,“5字头”项目校外人员劳务费报销截止时间延迟一周,报销受理截止时间为 11月20日下班前。“5字头”项目支出的其他费用报销截止时间仍按11月13日执行。
咨询联系人:邹悦
联系电话: 55191955
东北农业大学财务处
2026年11月6日